

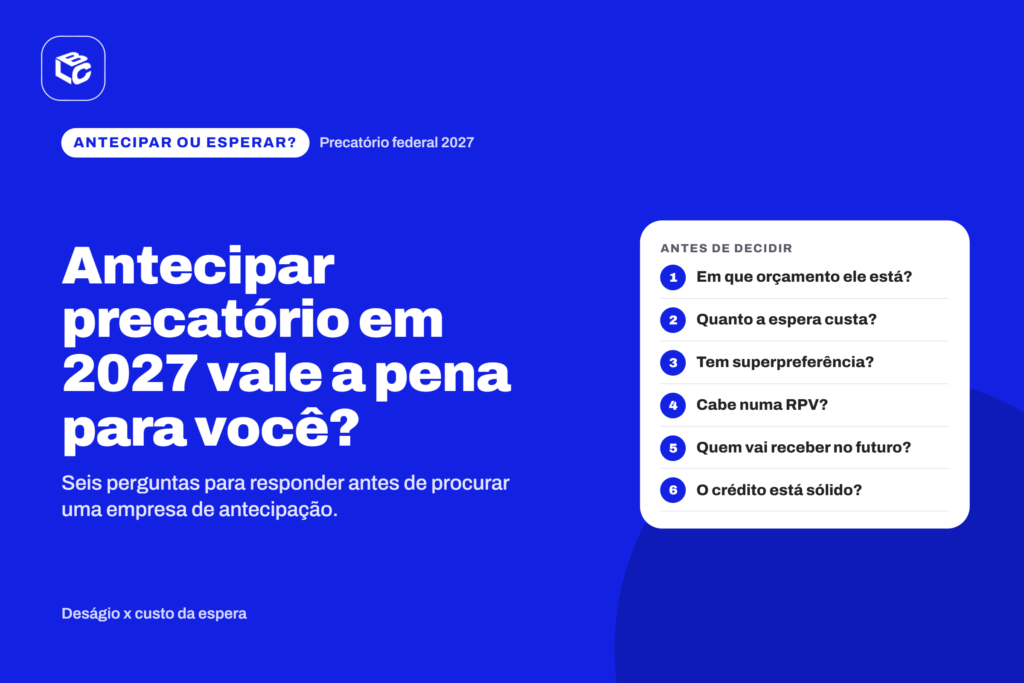
Antecipar precatório em 2027 pode ser uma boa decisão ou um mau negócio. Isso depende menos do mercado e mais da sua situação: em que orçamento o seu crédito está, quanto tempo falta para o pagamento e o que você faria com o dinheiro hoje.
Com as novas regras da EC 136/2025, o corte de 1º de fevereiro e a volta gradual dos precatórios à meta fiscal, essa conta ficou mais concreta. Este guia mostra o que pesar, em ordem, antes de procurar uma empresa de antecipação.
O que é antecipar um precatório?
É vender o direito de receber o precatório. Você assina um contrato de cessão de crédito com uma empresa, recebe um valor à vista e a empresa passa a esperar o pagamento da União no seu lugar.
A operação é prevista na Constituição, no art. 100, § 13, e no Código Civil. O valor que você recebe é menor do que o valor do precatório. Essa diferença é o deságio, o preço de transformar um pagamento futuro em dinheiro hoje.
Pergunta 1: em que orçamento está o seu precatório?
É o ponto de partida, porque define quanto tempo você vai esperar. A resposta aparece na consulta pelo CPF, no site do TRF, no campo de ano do orçamento.
Situação do precatório | Pagamento esperado |
No orçamento de 2027 | Ao longo de 2027, em 2026 o pagamento saiu entre março e abril |
Apresentado até 1º/02/2027 | Orçamento de 2028 |
Apresentado depois de 1º/02/2027 | Orçamento de 2029 |
Ainda não expedido | Sem data, depende do fim do processo |
Pergunta 2: quanto a espera custa para você?
Enquanto espera, o precatório é corrigido pelo IPCA mais 2% ao ano, limitado à Selic, e não rende juros de mora no período previsto. Na prática, o valor acompanha a inflação, com um ganho pequeno acima dela.
A pergunta certa, então, não é “quanto vou perder com o deságio”. É “o que custa mais: o deságio ou ficar sem esse dinheiro até 2028 ou 2029?”.
Três situações costumam pesar a favor da antecipação:
- Dívidas caras. Juros de cartão de crédito, cheque especial e empréstimos pessoais costumam ser muitas vezes maiores que a correção do precatório. Quitar essas dívidas pode compensar o deságio.
- Despesas que não podem esperar. Tratamento de saúde, reforma urgente ou o fechamento de um negócio têm um custo de oportunidade que o precatório não cobre.
- Planos com prazo. Uma compra com desconto à vista ou um investimento com data marcada mudam a conta.
Se nenhuma dessas situações se aplica, a espera pode sair mais barata.
Pergunta 3: você tem direito à superpreferência?
Credores com 60 anos ou mais, pessoas com doença grave e pessoas com deficiência podem receber primeiro uma parte do precatório, até o triplo do teto da RPV. Esse valor costuma sair antes do restante.
Antes de antecipar, verifique com o advogado se o pedido foi feito no processo. Em alguns casos, faz sentido receber a parte preferencial direto da União e antecipar só o saldo.
Pergunta 4: dá para receber por RPV?
Se o seu crédito está pouco acima do teto da RPV, existe outra saída: renunciar ao excedente e receber em até 60 dias.
Em 2027, se o salário mínimo de R$ 1.741 for confirmado, o teto da RPV federal sobe para R$ 104.460. Quem tem atrasados um pouco acima desse valor deve comparar duas opções: renunciar à diferença ou antecipar o precatório inteiro.
Pergunta 5: quem vai receber esse dinheiro no futuro?
A idade e a situação da família também entram na conta. Se o credor falece antes do pagamento, os herdeiros precisam se habilitar no processo, o que leva tempo e pode exigir inventário.
Para idosos ou para herdeiros que já estão dividindo o crédito, a antecipação costuma simplificar a vida: o valor entra de uma vez e é dividido fora do processo.
Pergunta 6: o seu crédito está sólido?
Os cancelamentos de precatórios no TRF1 em 2026 mostraram que a fase do processo importa. Créditos expedidos antes do trânsito em julgado ou com cálculo ainda em discussão podem ser revistos.
Uma empresa séria vai analisar exatamente isso antes de fazer a proposta. Quanto mais sólido o crédito, com trânsito em julgado, cálculo homologado e requisição expedida, mais segura é a operação para os dois lados e melhor tende a ser a proposta.
Como escolher uma empresa de antecipação de precatório
Decidido que vale a pena, a escolha da empresa é a parte mais importante. Use esta lista antes de assinar qualquer coisa.
Sinais de uma empresa confiável:
- envia a proposta por escrito, com o valor líquido que vai cair na sua conta;
- explica o deságio e as despesas de formalização antes da assinatura;
- faz a cessão por contrato e informa o tribunal, como exige a Constituição;
- paga em prazo definido, depois da formalização;
- tem CNPJ ativo, endereço e histórico que podem ser verificados.
Sinais de alerta:
- cobra qualquer valor antecipado para “analisar” ou “liberar” o precatório;
- pede a sua senha do gov.br ou dados bancários além do necessário;
- pressiona por uma resposta no mesmo dia;
- promete pagar o valor integral do precatório, sem deságio.
Na dúvida, mostre a proposta ao seu advogado antes de assinar.
Resumo: quando antecipar faz mais sentido em 2027
Antecipar tende a valer a pena | Esperar tende a valer a pena |
Precatório no orçamento de 2028 ou 2029 | Precatório no orçamento de 2027 |
Dívidas com juros altos | Nenhuma necessidade urgente |
Credor idoso ou herdeiros dividindo o crédito | Direito à superpreferência ainda não usado |
Despesa ou plano com prazo | Crédito pouco acima do teto da RPV, com opção de renúncia |
Como o LCbank analisa o seu precatório
O LCbank compra precatórios e RPVs federais, inclusive de ações contra o INSS, em todos os TRFs. Você envia o CPF ou o número do processo, e a equipe jurídica verifica a fase do crédito, o orçamento em que ele está e a existência de bloqueios.
A proposta chega por escrito, com o valor líquido. Você decide sem pressão e, se aceitar, o Pix cai em até 24 horas depois da formalização. O LCbank não cobra nada para analisar o crédito e não compra precatórios de estados, municípios nem do Distrito Federal.
Ainda não sabe se vale esperar ou antecipar? Mande o número do processo para o LCbank pelo WhatsApp e receba uma análise do seu caso.
Perguntas frequentes sobre antecipar precatório em 2027
Vale a pena antecipar precatório que está no orçamento de 2027?
Em geral, só quando existe uma necessidade urgente. O pagamento está próximo, e o deságio tende a pesar mais que a espera.
Quanto se perde ao antecipar um precatório?
Depende do deságio, que varia conforme o tempo até o pagamento e a solidez do crédito. Peça sempre a proposta por escrito com o valor líquido.
Preciso de advogado para antecipar?
Não é obrigatório, mas é recomendável. Ele pode conferir o contrato e informar o tribunal sobre a cessão.
Posso antecipar só uma parte do precatório?
Pode, se a empresa aceitar a cessão parcial. Isso costuma fazer sentido para quem vai receber a superpreferência.
Quem paga se a União atrasar depois da antecipação?
Depois da cessão, o risco de atraso passa a ser da empresa. Você já recebeu o seu valor.